Hvor meget kan jeg købe bolig for? Sådan beregner du dit maksimale budget
af: redaktionen | 29. oktober 2026
Drømmer du om at købe ny bolig, er det allerførste og vigtigste skridt at finde ud af, hvor meget du reelt kan købe for. Dit boligbudget sætter rammerne for din boligsøgning og sikrer, at du ikke forelsker dig i et hus eller en lejlighed, som økonomien ikke kan bære.
Når banken skal vurdere dit maksimale købsbeløb, kigger de primært på to parametre: din gældsfaktor og dit rådighedsbeløb. Her får du den ultimative guide til, hvordan de to faktorer bestemmer din købekraft, og hvordan reglerne adskiller sig, uanset om du kigger på et almindeligt huslån, et andelsboliglån eller et sommerhuslån.
Artiklen forsætter under billedet...
1. Gældsfaktoren: Tommelfingerreglen for din maksimale gæld
Gældsfaktoren er det værktøj, bankerne bruger til at få et hurtigt overblik over din lånekapacitet. Den beregnes ved at dividere din husstands samlede gæld med din årlige bruttoindkomst (indkomst før skat).
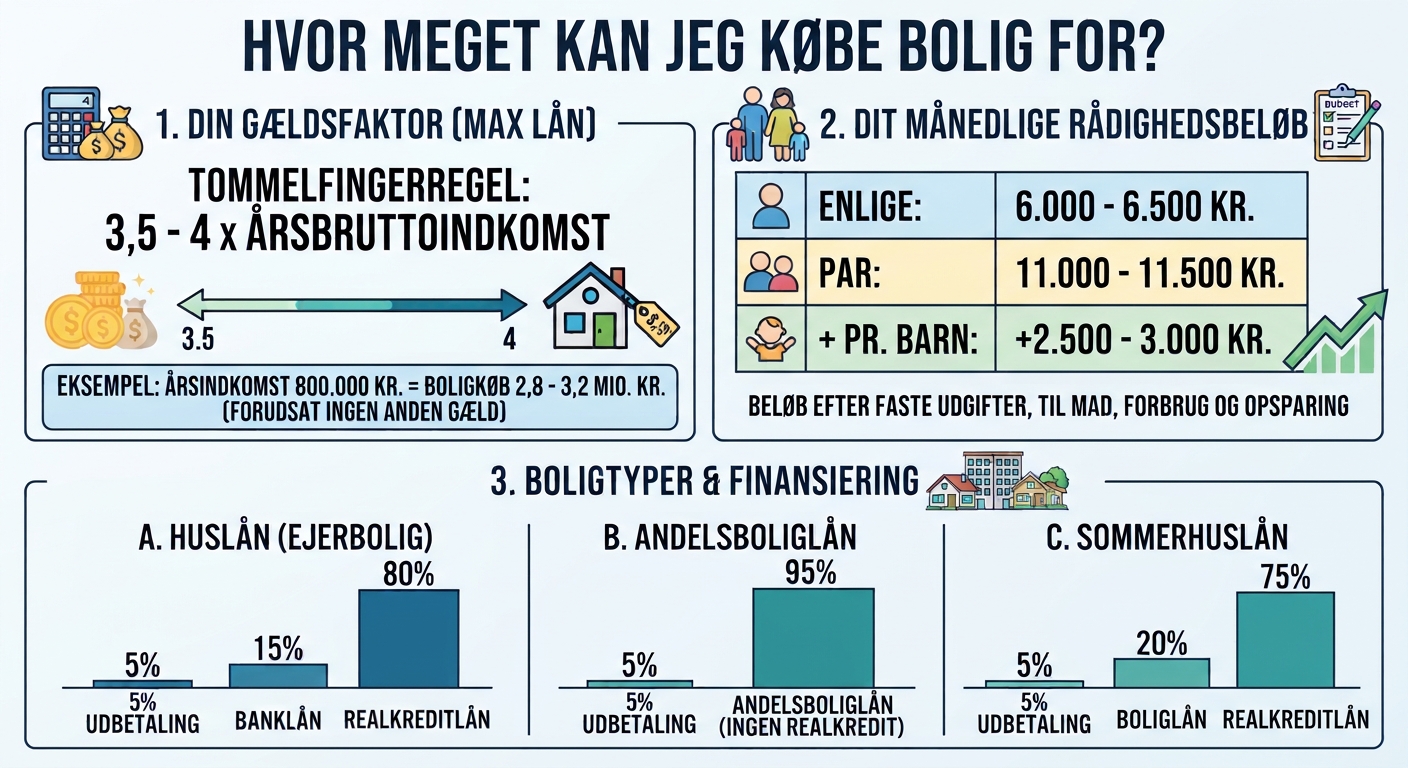
- Tommelfingerreglen: Som udgangspunkt kan du låne mellem 3,5 og 4 gange din årlige bruttoindkomst.
- Eksempel: Hvis du og din partner tilsammen tjener 800.000 kr. om året før skat, vil I typisk kunne købe en bolig for mellem 2,8 og 3,2 millioner kr. – forudsat at I ikke har anden væsentlig gæld i forvejen (f.eks. billån eller studiegæld).
Hvis du vil købe bolig i områder med høje priser, som i eller omkring de store byer, er bankerne underlagt strengere krav fra Finanstilsynet, og gældsfaktoren vil ofte blive vurderet mere konservativt.
2. Rådighedsbeløbet: Det vigtigste tal i dit månedlige budget
Selvom din gældsfaktor er i orden, skal dit månedlige budget også hænge sammen i hverdagen. Rådighedsbeløbet er de penge, du har tilbage, når alle faste udgifter (inklusive dit nye boliglån, ejendomsskatter, forbrug og forsikringer) er betalt. Det er de penge, der skal gå til mad, tøj, ferier, bil og fornøjelser.
Finanstilsynet har fastsat nogle vejledende minimumssatser for, hvad pengeinstitutter som udgangspunkt skal kræve, at du har tilbage hver måned:
| Husstandstype | Vejledende rådighedsbeløb pr. måned |
|---|---|
| Enlige | Ca. 6.000 – 6.500 kr. |
| Samlevende / Par | Ca. 11.000 – 11.500 kr. |
| Pr. barn | Hertil lægges ca. 2.500 – 3.000 kr. |
Bemærk: Bankerne laver altid en individuel vurdering af dit nuværende forbrugsmønster. Hvis du har et historisk højt privatforbrug, kan banken kræve, at du opretholder et højere rådighedsbeløb.
3. Finansiering efter boligtype: Huslån, andelsboliglån og sommerhuslån
Det beløb, du kan købe for, afhænger i høj grad af, hvilken type ejendom du kigger på. Finansieringsreglerne og lånetyperne ændrer sig nemlig markant alt efter boligformen:
Huslån til ejerbolig (5-15-80-reglen)
Når du optager et klassisk huslån til en ejerbolig eller en ejerlejlighed, sammensættes finansieringen typisk af tre elementer: Du skal selv lægge 5 % i udbetaling, du kan finansiere op til 80 % med et billigt realkreditlån, og de resterende 15 % dækkes af et boliglån (banklån).
Andelsboliglån (Ingen realkredit)
Et andelsboliglån fungerer helt anderledes end et almindeligt huslån. Da du ved køb af en andelsbolig teknisk set køber en brugsret til boligen og en andel i foreningens formue, kan du ikke optage realkreditlån. Hele lånebehovet (op til 95 % efter din egenbetaling på 5 %) skal derfor finansieres via et banklån. Renten på et andelsboliglån er typisk højere end på et realkreditlån, men til gengæld er andelsboliger ofte væsentligt billigere i indskud end ejerboliger.
Sommerhuslån (75 % realkredit)
Går du med drømme om et fristed, skal du være opmærksom på reglerne for et sommerhuslån. Hvor du på en helårsbolig kan låne op til 80 % via realkredit, må et realkreditlån til et sommerhus maksimalt udgøre 75 % af boligens værdi. De resterende 20 % skal fordeles mellem din egen udbetaling (mindst 5 %) og et supplerende banklån. Det betyder, at det månedlige afdrag kan være relativt højere, fordi en større del af lånet ligger i banken.
Artiklen forsætter under billedet...
Sådan optimerer du dine chancer for et højere købsbeløb
Hvis du gerne vil øge det beløb, du kan købe bolig for, kan du selv gøre en aktiv indsats i månederne op til dit boligkøb for at styrke din kreditværdighed:
- Afdrag på eksisterende gæld: Kviklån, billån og forbrugsgæld trækker direkte fra din gældsfaktor. Betal dem ud, hvis du har muligheden.
- Vis banken, at du kan spare op: Hvis du over en længere periode har sparet et fast beløb op hver måned, beviser du over for banken, at du har luft i økonomien til at sidde i en dyrere bolig.
- Få styr på dine skatteforhold: Sørg for, at din forskudsopgørelse er opdateret korrekt hos SKAT, så banken får det helt præcise billede af din reelle nettoindkomst.
- Lav et gennemskueligt budget: Gennemgå dine kontoudtog og lug ud i unødvendige abonnementer og streamingtjenester. Et lavere privatforbrug giver et flottere rådighedsbeløb på papiret. Du kan finde uvildige råd til forbrug og budgettering hos Forbrugerrådet Tænk.
Klar til at regne på dine tal?
Det er altid en god idé at teste forskellige scenarier af, før du booker et møde med banken. Brug vores låneberegner til at lege med forskellige lånebeløb, løbetider og rentesatser, så du får en klar idé om, hvad den månedlige ydelse vil blive for din kommende drømmebolig.
Ofte stillede spørgsmål om boligbudget (FAQ)
Hvor meget kan man låne til hus baseret på indkomst?
Som tommelfingerregel kan du låne mellem 3,5 og 4 gange din husstands samlede årsindkomst før skat (gældsfaktor). Hvis du tjener 500.000 kr. om året, svarer det til et potentielt boligkøb for 1.750.000 til 2.000.000 kr., forudsat at du har opsparet til udbetalingen og ikke har anden gæld.
Hvad skal rådighedsbeløbet være ved køb af ejerbolig?
Finanstilsynet anbefaler, at enlige har et månedligt rådighedsbeløb på ca. 6.000 - 6.500 kr., mens par bør have omkring 11.000 - 11.500 kr. Hertil skal der lægges cirka 2.500 - 3.000 kr. pr. barn i husstanden.
Hvad er forskellen på et huslån og et andelsboliglån?
Et huslån til en ejerbolig kan finansieres med op til 80 % realkreditlån, som har en lav rente. Et andelsboliglån kan derimod ikke finansieres med realkredit, fordi du ikke ejer selve ejendommen, men en andel af foreningen. Derfor skal du optage et andelsboliglån i stedet for.
Hvor meget skal man selv lægge i udbetaling til et sommerhus?
Ligesom ved helårsboliger er minimumskravet til udbetalingen på et sommerhus 5 % af købsprisen. Forskellen ligger i realkreditten, hvor du maksimalt må låne 75 % som realkreditlån til et sommerhus, mod 80 % til et almindeligt hus.